

保障分野から見てみよう
人生の安心を支える、さまざまな保障。
その特徴を保障分野ごとにみてみましょう。
 リスクに応じて、さまざまな保障分野があります。それぞれの保障分野において、本当に必要な保障の種類や保障額を考えましょう。


リスクに応じて、さまざまな保障分野があります。それぞれの保障分野において、本当に必要な保障の種類や保障額を考えましょう。
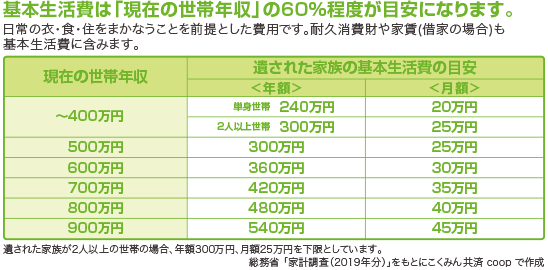
もしものことがあった場合、遺された家族(別居する親族や同性パートナーを含む)の生活を支えたり、自身にとって大切な人に資金を残すための保障です。公的保障や企業内・職域保障だけでなく、自身と家族の年齢、結婚、出産、就職・昇進・転職、住宅購入・引越し、介護・年金受給、大切な人への資金、亡くなった後の生活に対する価値観など、さまざまな面から考える必要があり、必要保障額は人によって異なります。
病気やけがで入院や手術をした場合にかかる費用に備える保障です。まずは公的保障(健康保険・国民健康保険)や企業内・職域保障でまかなえる分をしっかりと把握し、そのうえで必要保障額を考えます。また、がん治療や先進医療など一度に高額な出費となりがちな場合への備えについても考えます。
現役世代が、病気やけがで家族や他人の介助を必要とする状態になった場合の経済的リスクに備える保障です。
必要保障額の設定においては、リスクダメージが大きい重度障がい状態(長期的なリスク)を中心に想定します。
「公的介護保険制度(以下、介護保険)の主な給付対象となる65歳以上の人」が寝たきりや認知症などの介護状態になってしまった場合の経済的リスクに備える保障です。介護はひとごとではありません。将来誰しもが、病気や加齢などにより、介護を必要とする状態になってしまう可能性があります。
子どもの保障については、病気やけがで入院した際の医療保障、亡くなった際の遺族保障、思わぬ事故で第三者に対して法律上の賠償責任を負ってしまった際の賠償補償、子どもの教育にかかる費用(教育費)を中心に備えます。
火災や自然災害で住宅や家財が被害を受けた場合の経済的リスクに備える保障です。大切な住まいが被害を受けた場合、今まで通りの生活を一日も早く取り戻せるよう、「生活を立て直すための備え」についてしっかりと考えましょう。
車を運転する者の責任として、「自賠責共済(責任共済)・保険」に加入することが法律で義務づけられていますが、それだけでは充分な補償とはいえません。そこで、マイカー共済などの任意共済・保険に加入する必要があります。くるまの補償は①相手方への賠償、②自身の補償、③車両の補償の3つの観点から総合的に考える必要があります。
思わぬ事故で第三者に対して法律上の損害賠償責任を負ってしまった場合に備える補償です。近年、自転車による事故が多発し、高額賠償となるケースが増加していることから、各自治体は条例で「自転車損害賠償責任保険」等への加入の義務化・努力義務化をすすめています。そのため、「自転車事故による他人への賠償」の備えは必要不可欠です。
身近な日常生活で生じるリスクに備えましょう。
■受け取れる公的年金の種類
| 死亡した人 | 遺族 | 受け取れる公的遺族年金の種類 | ||
|---|---|---|---|---|
| 会社員・公務員等 (第2号被保険者) |
夫 | 妻と子 | 遺族基礎年金と遺族厚生年金 ・子が18歳到達年度の末日に妻40歳以上の場合、65歳まで中高齢寡婦加算が供給。 |
|
| 妻 | 遺族厚生年金 ・40歳以上の妻の場合は65歳まで中高齢寡婦加算が供給。 ・30歳未満の妻は、遺族厚生年金の支給が5年間となる。 |
|||
| 妻 | 夫と子 | ・55歳以上の夫の場合は遺族基礎年金と遺族厚生年金 ・55歳未満の夫の場合は夫に遺族基礎年金、子に遺族厚生年金(18歳到達年度まで) |
||
| 夫 | 妻死亡時に55歳以上の父母には遺族厚生年金(支給開始は60歳から)。 | |||
| 独身 | 父母 | 子死亡時に55歳以上の父母には遺族厚生年金(支給開始は60歳から)。 | ||
| 子 | 18歳の年度末まで遺族基礎年金と遺族厚生年金 | |||
※2026年4月1日時点
お子さまの教育費用や塾・お稽古代は、進路によって大きく変わってきます。 当シミュレーションでは、目安となる子どもの教育費用を下記の内容で、算出しています。
■幼稚園から高校まで(在学総額)
| 幼稚園[3年間] (万円) |
小学校[6年間] (万円) |
中学校[3年間] (万円) |
高校[3年間] (万円) |
||
|---|---|---|---|---|---|
| 公立 | 学習費 | 25 | 66 | 56 | 105 |
| 塾・お稽古代等 | 30 | 154 | 107 | 74 | |
| 私立 | 学習費 | 57 | 619 | 341 | 250 |
| 塾・お稽古代等 | 47 | 426 | 127 | 104 |
■大学
| 国立[4年間] (万円) |
私立文系[4年間] (万円) |
私立理系[4年間] (万円) |
|
|---|---|---|---|
| 自宅 | 444 | 619 | 768 |
| 下宿・アパート | 720 | 891 | 1,039 |
| No. | 原因 | 件数 | 割合 |
|---|---|---|---|
| 1 | こんろ | 1,745 件 | 14.7% |
| 2 | たばこ | 1,242 件 | 10.5% |
| 3 | 電気機器 | 965 件 | 8.2% |
| 4 | ストーブ | 812 件 | 6.9% |
| 5 | 配線器具 | 788 件 | 6.7% |
| 住宅火災の総件数 | 11,839 件 | ||
