「掛け捨て=損」なのか?
——命がけの航海から始まった
“たすけあい”のかたち

波の音が、遠くでゆっくりとうねる。
木造の船体がきしむ。
羅針盤だけを頼りに、まだ見ぬ大陸へと進む——。

かつて、そんな時代がありました。
「なぜ、使わないかもしれない保障に、お金を払うのだろう?」
ふとした瞬間に浮かぶ、この問い。
合理的なようでいて、どこか引っかかる違和感です。
けれど、その答えは、“損得勘定”だけでは測れない場所にあるのかもしれません。

少しだけ時間をさかのぼり、視点を広げてみる。
すると見えてくるのは——保障という仕組みの、意外な出発点です。

# Money column

#1

帰ってこられる確率、ほぼ運。
— それでも人は海に出た

15〜17世紀、大航海時代と呼ばれる時代。
ヨーロッパの人々は、新しい航路を求めて海へと旅立っていきました。
目指したのはアジア。
香辛料という、当時きわめて高い価値を持つ資源を手に入れるためです。
多くの人が夢を見て、船に乗り込みました。
しかしその航海は決してロマンだけではありませんでした。

嵐に巻き込まれ、船が沈むこともあります。
海賊に襲われ、積み荷を奪われることもあります。
病気で仲間を失うこともありました。
無事に帰れる保証は、どこにもありません。

つまり当時の航海とは、「すべてを失う可能性と隣り合わせの挑戦」だったのです。

そんな状況の中で、人々は考えます。
「このリスクを、一人で背負うのは難しいのではないか」
この問いが、現在の海上保険につながる新しい発想を生み出していきました。

#2

全部失うか、みんなで持つか。
— 最初のリスク分散はこうして生まれた

リスクに対応する仕組みの原点はさらに古く、紀元前5世紀ごろのギリシャにまでさかのぼります。

そこには「冒険貸借」という仕組みが存在していました。
航海が成功すれば、借りたお金を利息とともに返す。

しかし、もし航海が失敗した場合には返済は不要とされます。
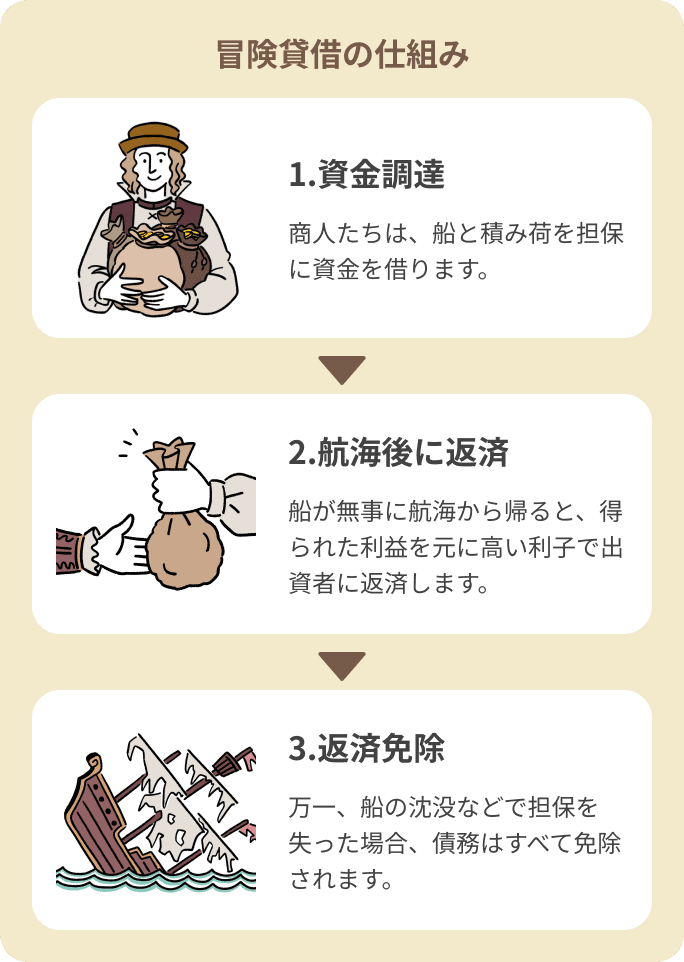
冒険貸借の仕組み 1.資金調達 商人たちは、船と積み荷を担保に資金を借ります。 2.航海後に返済 船が無事に航海から帰ると、得られた利益を元に高い利子で出資者に返済します。 3.返済免除 万一、船の沈没などで担保を失った場合、債務はすべて免除されます。

現代の感覚では驚くようなルールですが、これは非常に合理的な仕組みでした。
失敗した際の損失を一人で抱え込まず、複数の人で分け合うことができるからです。

つまり、ここで実現されていたのは——「リスクを共有する」という考え方。
この発想が、やがて海上保険へと発展していった考え方のひとつと言われています。

「こくみん共済 あっと」にご加入いただき、
公式LINEをフォローいただくと
記事を全編お読みいただけます。

シンプルという最適解。今を生きるわたしの保障。あっと KokuminKyosaiAtto1年定期生命医療共済

次回のテーマは、
日本の健康保険証は世界基準で見るとチート級⁉

それって一体どういうこと?
お楽しみに!

ファイナンシャルプランナー、消費生活アドバイザー。年金教育家、投資教育家として執筆/講演を通じて活躍中。Web連載を月20本抱える売れっ子FPで、わかりやすさと親しみやすさ、ユニークな視点に定評がある。講演についても柔和な語り口が好評を博している。

  • この記事は、あっとmagazine編集部が取材をもとに、制作したものです。
  • 掲載している情報は、記事公開時点での商品・法令・税制等に基づいて作成したものであり、将来、商品内容や法令、税制等が変更される可能性があります。
  • 記事内容の利用・実施に関しては、ご自身の責任のもとご判断ください。

2026/07/23

この記事はいかがでしたか?
よろしければいいね!を押してください